भारतीय परिवारों की सेविंग और कर्ज को लेकर रिजर्व बैंक ऑफ इंडिया (RBI) एक बड़ा खुलासा किया है. इसमें सामने आया है कि चार साल पहले भारतीय परिवारों की हर 100 रुपये की बचत (Saving) के मुकाबले उन पर 27 रुपये का कर्ज था. वहीं ताजा आंकड़ों पर गौर करें, तो अब 100 रुपये की बचत पर कर्ज का बोझ बढ़कर 32 रुपये पर पहुंच गया है. इससे साफ है कि भारतीयों ने बचत करना बंद नहीं किया है, लेकिन उनके कर्ज लेने की रफ्तार ज्यादा रही.
RBI की रिपोर्ट में हुआ खुलासा
ये तस्वीर रिजर्व बैंक ऑफ इंडिया की हालिया ‘हाउसहोल्ड बैलेंस शीट’ में दिखती है, जिसे अगस्त 2026 के बुलेटिन ( https://www.rbi.org.in/Scripts/BS_ViewBulletin.aspx ) में प्रकाशित किया गया था. इसमें दिए गए आंकड़े देखें, तो मार्च 2026 में भारतीय परिवारों के पास 490.3 लाख करोड़ रुपये की वित्तीय संपत्ति थीं, जो देश की जीडीपी (India GDP) का 141.6% है. वहीं उन पर 158.5 लाख करोड़ रुपये का कर्ज था, जो डीजीपी का 45.8% है. यहां ध्यान रहे कि ये आंकड़े सिर्फ भारतीय परिवारों की फाइनेंशियल सेविंग के हैं और इनमें प्रॉपर्टी और सोना या अन्य कोई एसेट्स शामिल नहीं हैं.
इकोनॉमी से तेज कर्ज की रफ्तार
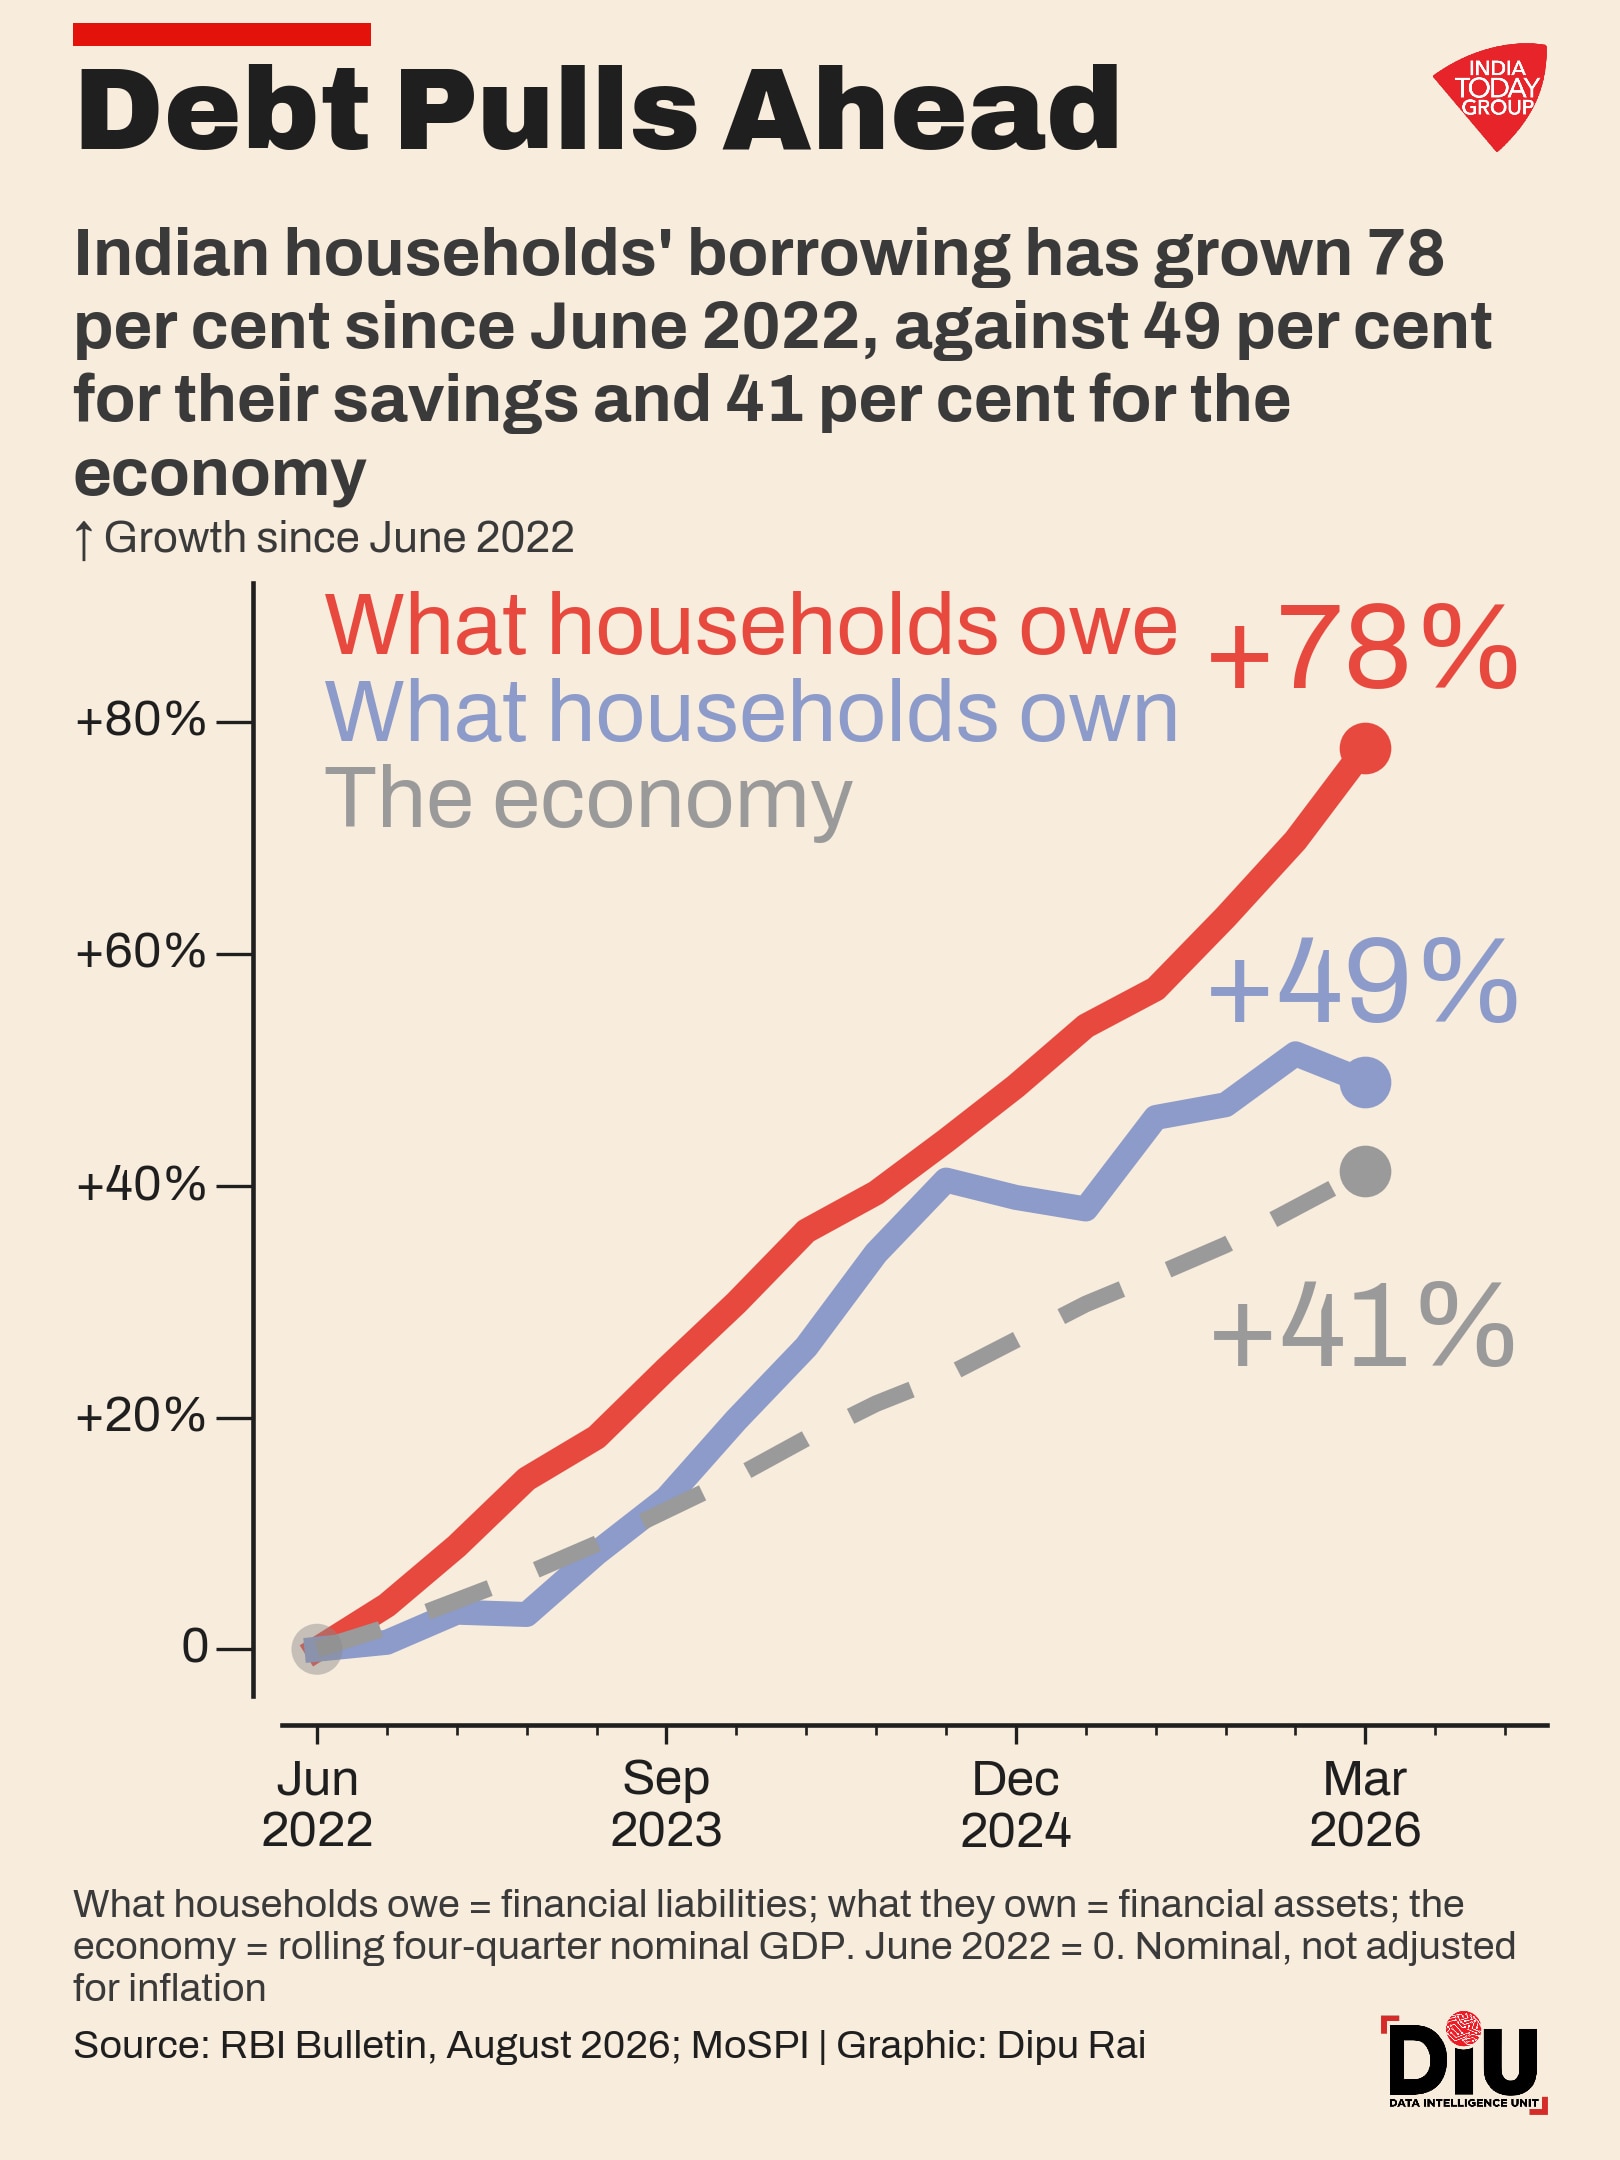
भारतीय परिवारों के पास संपत्ति कम नहीं हुई है, लेकिन RBI डेटा से पता चलता है कि बीते चार सालों में हर साल के आखिर में उनके पास मौजूद संपत्ति की कीमत, साल की शुरुआत की तुलना में ज्यादा थी. जून 2022 से मार्च 2026 तक की 16 तिमाहियों में, परिवारों के कर्ज में 78% की बढ़ोतरी हुई, सेविंग में 49% की बढ़ोतरी हुई, जबकि अर्थव्यवस्था में 41% का उछाल देखने को मिला. इस हिसाब से देखें, तो Indian Families के कर्ज लेने की रफ्तार अर्थव्यवस्था के बढ़ने की रफ्तार से लगभग दोगुनी रही.
बचत का पैसा कहां लगा रहे भारतीय?
अब बात करते हैं कि आखिर भारतीय परिवार अपना पैसा कहां रखते हैं, तो बता दें कि इसमें भी बदलाव आया है. मार्च 2026 में परिवारों की कुल वित्तीय संपत्ति में बैंक डिपॉजिट का हिस्सा सबसे ज्यादा करीब 34.4% रहा, लेकिन जून 2022 में की तुलना में ये कम है, जो 36% था. म्यूचुअल फंड में सबसे अधिक बढ़ोतरी हुई, जो 6.4% से बढ़कर 10.5% हो गया. वहीं सीधे शेयर का हिस्सा 20.1% से घटकर 18.1% हो गया.
शेयर और म्यूचुअल फंड मिलकर परिवारों की बचत के हर 100 रुपये में से लगभग 29 रुपये का हिस्सा बनाते हैं. इनमें से ज्यादातर हिस्सा बाजार के उतार-चढ़ाव के साथ बदलता रहता है. चार साल पहले की तुलना में अब परिवारों की संपत्ति शेयर की कीमतों के साथ घटती-बढ़ती है.
भारतीय परिवारों पर किसका कर्ज?
अब बताते हैं कि आखिर भारतीय परिवारों पर कर्ज का सबसे बड़ा हिस्सा कहां से है. तो आरबीआई के मुताबिक, ये सबसे अधिक बैंकों के जरिए लिया गया है. मार्च 2026 में यह 81.3% था. परिवारों के कुल कर्ज में नॉन-बैंकिंग लेंडर्स की हिस्सेदारी 9.8% से बढ़कर 13.3% हो गया है. बता दें कि नॉन-बैंकिंग लेंडर्स आमतौर पर बैंकों से ज्यादा ब्याज वसूलते हैं. इसका असर ये होता है कि जैसे-जैसे उनका हिस्सा बढ़ता है, परिवार की मंथली इनकम का बड़ा हिस्सा किसी और चीज पर खर्च होने से पहले ही ब्याज चुकाने में चला जाता है.
—- समाप्त —-